بله، با سند ملکی میشود بدون ضامن وام گرفت؛ چون سند ششدانگ و آزاد خودش وثیقهای قویتر از ضامن کارمند است و وامدهنده با ترهین سند در دفترخانه، اطمینان لازم را برای بازگشت پولش به دست میآورد. مبلغ این وام با سند ملکی بدون ضامن معمولاً ۵۰ تا ۷۰ درصد ارزش کارشناسی ملک است، مدارکش به کارت ملی، اصل سند و پایانکار محدود میشود و در مسیرهای غیربانکی، شرط میانگین حساب و فیش حقوقی هم حذف میشود. فقط باید بدانید «بدون ضامن» دقیقاً به چه معناست، کجا ممکن است باز هم چک تضمین بخواهند و چطور از یک وامدهندهٔ معتبر مطمئن شوید.
چرا سند ملکی جای ضامن را میگیرد؟
ضامن برای وامدهنده یک چیز معنا دارد: اگر وامگیرنده نتوانست قسطها را بدهد، کسی هست که بشود از او پول را گرفت. اما ضامن آدم است. ممکن است شغلش را از دست بدهد، حقوقش کفاف ندهد یا خودش هم بدهکار باشد. سند ملکی این ریسکها را ندارد. ارزشش با کارشناسی مشخص میشود و تا وقتی در رهن است، جایی نمیرود.
قانون هم به طلبکاری که مال در رهن دارد، جایگاه ویژهای داده است. یعنی اگر روزی کار به فروش ملک بکشد، وامدهندهای که سند را در رهن دارد، قبل از هر طلبکار دیگری طلبش را برمیدارد:
«برای استیفاء طلب خود از قیمت رهن، مرتهن بر هر طلبکار دیگری رجحان خواهد داشت.»
همین «حق تقدم» است که باعث میشود وامدهنده دیگر نیازی به ضامن نبیند. از نگاه او، سند آزاد و ششدانگ، مطمئنترین تضمین ممکن است.
«بدون ضامن» در عمل یعنی چه؟
اینجا یک سوءتفاهم رایج وجود دارد. «بدون ضامن» یعنی شما مجبور نیستید یک کارمند رسمی پیدا کنید که پای قرارداد شما را امضا کند. اما لزوماً به این معنا نیست که هیچ تضمین دیگری از شما نمیخواهند.
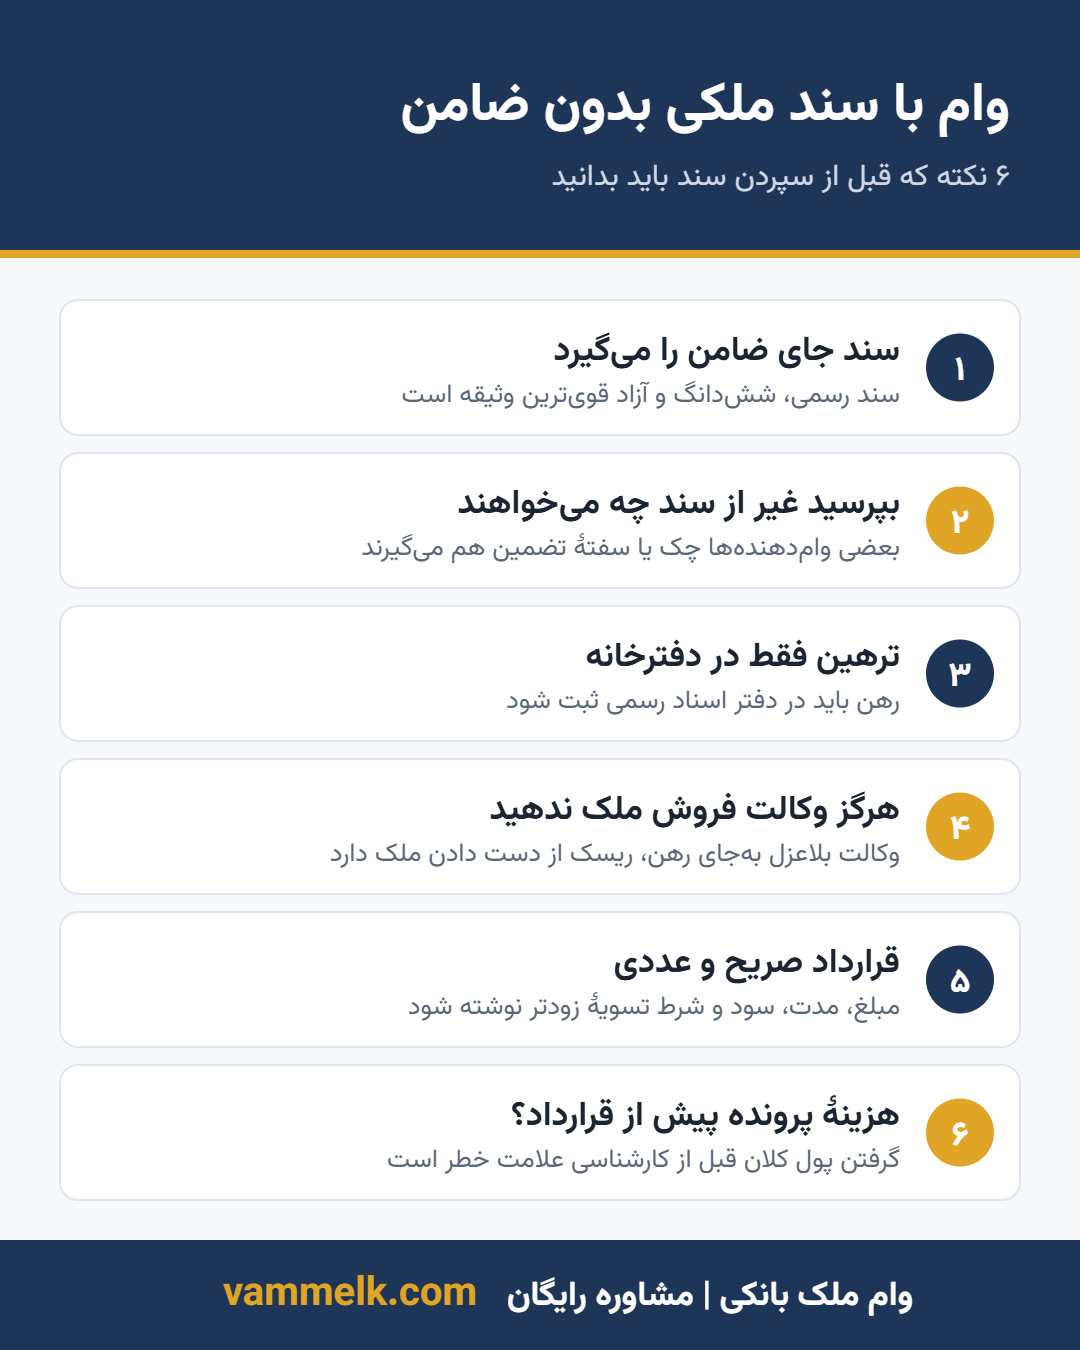
بعضی بانکها، بهخصوص برای مبالغ بالا یا وقتی سابقهٔ اعتباریتان یک نقطهٔ تاریک دارد، علاوه بر سند یک چک یا سفتهٔ تضمین هم میگیرند. بعضی موسسهها هم دستهچک به نام خودتان یا یکی از بستگان درجهیک را شرط میکنند. اینها ضامن نیستند، ولی تعهد اضافهاند. قبل از هر قراری بپرسید: «غیر از سند، چه چیز دیگری باید امضا یا تحویل بدهم؟»
بانک یا وامدهندهٔ غیربانکی: کدام واقعاً بدون ضامن است؟
بانکها سند ملکی را میپذیرند، ولی معمولاً سند را کنار شرایط دیگر میخواهند، نه بهجای آنها. یعنی ممکن است ضامن نخواهند، اما میانگین حساب چندماهه، فیش حقوقی و اعتبارسنجی کامل را میخواهند. در مسیر غیربانکی، ملاک اصلی ارزش سند است و بقیهٔ شرایط سبکتر میشود.
| معیار | بانک | وامدهندهٔ غیربانکی معتبر |
|---|---|---|
| ضامن کارمند | اغلب لازم نیست؛ گاهی برای مبالغ بالا | لازم نیست |
| چک یا سفتهٔ تضمین | در بعضی طرحها | بسته به قرارداد |
| میانگین حساب | در بسیاری از طرحها شرط است | شرط نیست |
| فیش حقوقی یا گردش حساب | معمولاً لازم | ملاک اصلی ارزش ملک است |
| زمان تا واریز | چند هفته تا چند ماه | معمولاً کوتاهتر |
| نوع ملک قابل قبول | بیشتر مسکونی | مسکونی، تجاری، اداری، زمین و باغ |
سند شما باید چه ویژگیهایی داشته باشد؟
وقتی قرار است سند همهٔ بار تضمین را به دوش بکشد، طبیعی است که وامدهنده سختگیرتر نگاهش کند. سند رسمی باشد، نه قولنامه. آزاد باشد؛ یعنی در رهن وام دیگری یا در توقیف نباشد. پایانکار یا گواهی ساختمان داشته باشد. و اگر مشاع است، همهٔ مالکان رضایت بدهند.
نوع ملک هم مهم است، ولی نه آنقدر که خیلیها فکر میکنند. با سند آپارتمان و خانهٔ مسکونی، مغازه و ملک تجاری و حتی زمین و باغ هم میشود اقدام کرد. جزئیات کامل شرایط سند را در مقالهٔ شرایط گرفتن وام مسکن با سند خانه نوشتهایم.
چقدر میشود گرفت؟
سقف وام بدون ضامن را ضامن تعیین نمیکند؛ ارزش کارشناسی ملک تعیین میکند. اگر وامدهنده ۶۰ درصد ارزش را بپردازد، ملکی که یک میلیارد تومان کارشناسی شده، حدود ۶۰۰ میلیون وام میگیرد. برای دیدن حساب دقیق اقساط و ارزش ملک لازم برای مبلغهای مختلف، مقالهٔ وام ۵۰۰ میلیونی با سند ملکی را ببینید.
چطور بفهمیم وامدهنده معتبر است؟
«وام فوری بدون ضامن با سند» یکی از پرتبلیغترین عبارتهای این بازار است و متاسفانه همهاش هم سالم نیست. سند ملک شما ارزشمندترین داراییتان است. پیش از سپردنش، این چند نشانه را چک کنید.
اول، ترهین باید در دفتر اسناد رسمی انجام شود؛ نه با یک قولنامه یا وکالتنامهٔ بلاعزل که اختیار فروش ملک را به طرف مقابل میدهد. این مهمترین نکتهٔ کل این مقاله است. دوم، قرارداد باید مبلغ، مدت، نرخ سود و شرط تسویهٔ زودتر از موعد را صریح و عددی بنویسد. سوم، هیچ وامدهندهٔ معتبری قبل از کارشناسی و امضای قرارداد، «هزینهٔ پرونده» کلان نمیگیرد. و چهارم، نشانی دفتر، شمارهٔ ثابت و سابقهٔ کاریاش قابل بررسی باشد.
اگر هر کدام از اینها مبهم بود، صبر کنید. عجله برای پول فوری، رایجترین دلیل امضای قراردادهای بد است.
مراحل گرفتن وام بدون ضامن با سند، از تماس تا واریز
- مشاورهٔ اولیه: اطلاعات ملک و مبلغ مورد نیاز را میدهید و میفهمید اصلاً واجد شرایط هستید یا نه.
- کارشناسی ملک: ارزش روز ملک تعیین میشود و سقف وام مشخص میشود.
- بررسی سند: استعلام ثبتی برای اطمینان از آزاد بودن سند و نبود توقیف.
- تنظیم قرارداد: مبلغ، مدت، سود و نحوهٔ بازپرداخت نوشته و امضا میشود.
- ترهین در دفترخانه: سند به رهن وامدهنده درمیآید.
- واریز: مبلغ به حساب شما مینشیند.
در وام ملک بانکی این مسیر بر پایهٔ قرارداد مضاربه طی میشود. اگر با این نوع قرارداد آشنا نیستید، مقالهٔ وام مضاربه چیست را بخوانید.
سوالات متداول
آیا وام با سند ملکی بدون ضامن، چک هم نمیخواهد؟
بستگی به وامدهنده دارد. بعضیها فقط سند را کافی میدانند و بعضی برای اطمینان بیشتر، چک یا سفتهٔ تضمین هم میگیرند. پیش از شروع، این را صریح بپرسید.
با سند ملک پدر یا همسر هم میشود بدون ضامن وام گرفت؟
بله، اگر مالک رضایت بدهد و خودش بهعنوان راهن پای قرارداد ترهین بیاید.
بدون فیش حقوقی هم وام میدهند؟
در بانکها معمولاً مدرک درآمد لازم است. در مسیرهای غیربانکی که ملاک ارزش سند است، نبود فیش حقوقی معمولاً مانع نیست.
اگر قسط عقب بیفتد، ملک از دستم میرود؟
یک تاخیر کوتاه معمولاً به جریمهٔ دیرکرد ختم میشود، نه فروش ملک. اما اگر بدهی برای مدت طولانی پرداخت نشود، وامدهنده میتواند از مسیر قانونی برای وصول طلبش از محل ملک اقدام کند. پس قسطی انتخاب کنید که واقعاً از پسش برمیآیید.