«با سند خانهام میشود ۵۰۰ میلیون وام گرفت؟» این سؤال را تقریباً هر روز میشنویم. و جواب صادقانهاش این است: بستگی دارد. نه به شانس، نه به آشنا داشتن در بانک؛ به چند عدد مشخص که میشود از همین حالا حسابشان کرد.
با توجه به اینکه الان در زمانی هستیم که این عدد خیلی کم است و کمترین عدد ارزش یک ملک در هر جای ایران زیر 2 میلیارد تومن نیست، ۵۰۰ میلیون تومان مبلغ عجیبی نیست. آنقدر بزرگ نیست که بشود با آن کار جدی کرد: سرمایهٔ یک مغازه را تکمیل کرد، بدهی سنگینی را صاف کرد یا پیشپرداخت یک خانهٔ بزرگتر را جور کرد. و آنقدر معقول هست که با یک ملک متوسط هم در دسترس باشد. در این مقاله قدمبهقدم و با عدد نشان میدهیم برای وام ۵۰۰ میلیونی با سند ملکی چه ملکی لازم دارید، قسطش واقعاً چقدر میشود و از چه مسیرهایی میشود به آن رسید.
اول از همه: ملک شما چقدر میارزد؟
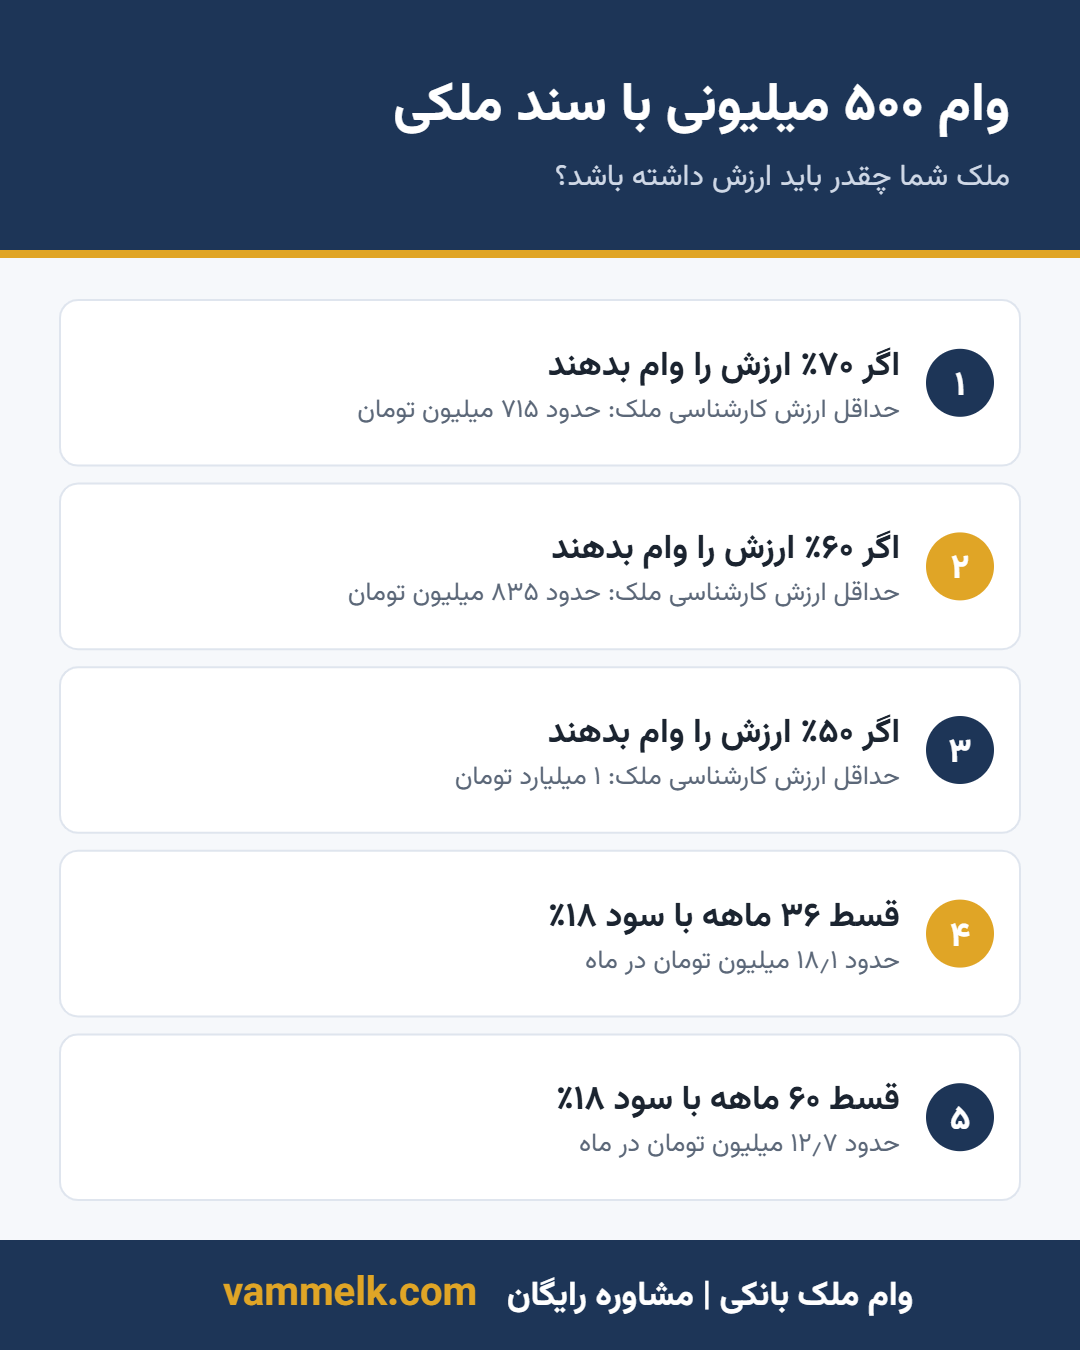
هیچ وامدهندهای، نه بانک و نه مجموعههای غیربانکی، کل ارزش ملک را وام نمیدهد. دلیلش ساده است: اگر بازپرداخت دچار مشکل شود، فروش ملک هم زمان میبرد و هم هزینه دارد. برای همین فقط درصدی از ارزش کارشناسی را وام میدهند. این درصد در بیشتر جاها بین ۵۰ تا ۷۰ درصد است.
با همین یک عدد میشود حساب کرد برای ۵۰۰ میلیون، ملک شما حداقل چقدر باید کارشناسی شود:
| درصدی که وامدهنده پرداخت میکند | حداقل ارزش کارشناسی ملک برای ۵۰۰ میلیون |
|---|---|
| ۷۰ درصد | حدود ۷۱۵ میلیون تومان |
| ۶۰ درصد | حدود ۸۳۵ میلیون تومان |
| ۵۰ درصد | یک میلیارد تومان |
یک نکته را هم فراموش نکنید. ارزش کارشناسی معمولاً کمی پایینتر از قیمتی است که در بازار میشنوید. کارشناس محافظهکار است؛ کارش همین است. پس اگر فکر میکنید خانهتان ۸۰۰ میلیون میارزد، برای ۵۰۰ میلیون وام در مرز هستید. اگر یک میلیارد یا بیشتر میارزد، خیالتان تقریباً راحت است.
یک مثال واقعیتر: آپارتمانی که در بازار حدود ۶۰۰ میلیون قیمت دارد، با درصدهای رایج بین ۳۰۰ تا ۴۲۰ میلیون وام میگیرد. یعنی برای ۵۰۰ میلیون کافی نیست. در این حالت یا باید به مبلغ کمتری رضایت داد، یا ملک دیگری را هم وثیقه گذاشت.
تا وام تسویه نشده، ملک در چه وضعیتی است؟
خیلیها نگرانند که با گذاشتن سند، عملاً اختیار خانه از دستشان برود. این نگرانی بیجاست، ولی یک محدودیت واقعی هم وجود دارد که بهتر است از اول بدانید. قانون مدنی دربارهٔ مالی که در رهن است، میگوید:
«راهن نمیتواند در رهن تصرفی کند که منافی حق مرتهن باشد مگر به اذن مرتهن.»
به زبان ساده: تا وقتی وام تسویه نشده، بدون اجازهٔ وامدهنده نمیتوانید ملک را بفروشید یا جای دیگری وثیقه بگذارید. اما زندگی در آن، اجاره دادنش و استفادهٔ روزمره از آن هیچ منعی ندارد. خانه همچنان مال شماست.
قسط ماهانه واقعاً چقدر میشود؟
اینجا جایی است که خیلی از جدولهایی که در اینترنت میبینید، عدد اشتباه دارند. ما اقساط را با همان فرمول استاندارد «اقساط مساوی» حساب کردهایم که بانکها هم از آن استفاده میکنند. نرخها نمونهاند؛ نرخ واقعی را هر وامدهنده خودش تعیین میکند:
| نرخ سود سالانه | مدت بازپرداخت | قسط ماهانه | کل سودی که میپردازید |
|---|---|---|---|
| ۱۸٪ | ۱۲ ماه | ۴۵٫۸ میلیون تومان | ۵۰ میلیون تومان |
| ۱۸٪ | ۳۶ ماه | ۱۸٫۱ میلیون تومان | ۱۵۱ میلیون تومان |
| ۱۸٪ | ۶۰ ماه | ۱۲٫۷ میلیون تومان | ۲۶۲ میلیون تومان |
| ۲۳٪ | ۳۶ ماه | ۱۹٫۴ میلیون تومان | ۱۹۷ میلیون تومان |
| ۲۳٪ | ۶۰ ماه | ۱۴٫۱ میلیون تومان | ۳۴۶ میلیون تومان |
به ردیفهای ۱۸ درصد نگاه کنید. وقتی دوره را از ۳۶ ماه به ۶۰ ماه میبرید، قسط ماهانه حدود ۵ میلیون کم میشود. وسوسهانگیز است. ولی کل سودی که میپردازید از ۱۵۱ میلیون به ۲۶۲ میلیون میرسد؛ تقریباً دو برابر. پس سؤال درست این نیست که «کمترین قسط چقدر است؟» سؤال درست این است: «بیشترین قسطی که با خیال راحت از پسش برمیآیم چقدر است؟»
بانکها هم دقیقاً همین را میسنجند. معمولاً قسطی را تایید میکنند که سهم معقولی از درآمد ماهانهٔ شما باشد، نه همهاش.
۵۰۰ میلیون را از کجا بگیریم؟
مسیر اول: بانک
بیشتر بانکها برای این مبلغ سند ملکی را بهعنوان وثیقه قبول میکنند. اما سند تنها شرط نیست. معمولاً میانگین حساب چندماهه، درآمد قابل اثبات و سابقهٔ اعتباری سالم هم میخواهند. اگر کارمندید و سالهاست در یک بانک حساب دارید، این مسیر برایتان منطقی است. فقط در نظر داشته باشید که طرحها و سقفها هر سال با بخشنامهٔ جدید عوض میشوند؛ پس شرایط روز را از شعبهٔ خودتان بپرسید، نه از یک مقالهٔ قدیمی.
مسیر دوم: قرارداد مضاربه با وثیقهٔ ملک
در این مسیر، ملاک اصلی ارزش سند است. خبری از شرط میانگین حساب نیست و بازپرداخت میتواند بهجای قسط ماهانه، یکجا در پایان دوره انجام شود. این مدل برای صاحبان کسبوکار و کسانی که درآمد ثابت ماهانه ندارند، معمولاً راحتتر است. اگر میخواهید دقیق بدانید این قرارداد چطور کار میکند، مقالهٔ وام مضاربه چیست را بخوانید.
دو مسیر، کنار هم
| معیار | بانک | مضاربه با سند (غیربانکی) |
|---|---|---|
| میانگین حساب | اغلب لازم است | لازم نیست |
| فیش حقوقی یا گردش حساب | لازم است | ملاک اصلی ارزش ملک است |
| نحوهٔ بازپرداخت | اقساط ماهانه | قابل تنظیم؛ حتی یکجا |
| نوع ملک قابل قبول | بیشتر مسکونی | مسکونی، تجاری، اداری، زمین و باغ |
| مناسب برای | کارمندان و مشتریان قدیمی بانک | مشاغل آزاد و نیاز فوری |
شرایط و مدارک
فارغ از اینکه کدام مسیر را انتخاب کنید، این موارد تقریباً همیشه لازم است:
- سند رسمی و آزاد؛ یعنی در رهن بانک دیگر یا در توقیف نباشد
- پایانکار یا گواهی ساختمان، برای املاک شهری
- کارت ملی و شناسنامهٔ مالک
- در مسیر بانکی: نداشتن چک برگشتی و بدهی معوق، و مدرک درآمد
نوع ملک شما هم مسیر را تعیین میکند. برای آپارتمان و ویلا صفحهٔ وام با سند مسکونی، برای مغازه و دفتر صفحهٔ وام با سند تجاری و برای زمین و باغ صفحهٔ وام با سند زمین و باغ را ببینید. شرایط کامل خود سند را هم در مقالهٔ شرایط گرفتن وام مسکن با سند خانه مفصل توضیح دادهایم.
هزینههایی که کسی از قبل نمیگوید
مبلغ وام یک چیز است و پولی که واقعاً به دستتان میرسد چیز دیگر. چند هزینهٔ جانبی هست که بهتر است از همین حالا در حسابتان بگذارید. هزینهٔ کارشناسی ملک، که معمولاً پیش از هر چیز باید پرداخت شود. هزینهٔ دفترخانه برای ترهین سند، و بعداً دوباره برای فک رهن. در بعضی وامدهندهها، بیمهٔ ملک یا بیمهٔ عمر. و اگر سندتان هنوز در رهن وام قبلی است، هزینهٔ فک رهن آن وام. جمع اینها رقم کمی نیست و بهتر است قبل از امضا، دقیقش را بپرسید.
جمعبندی
برای وام ۵۰۰ میلیونی با سند ملکی، به ملکی با ارزش کارشناسی حدود ۷۵۰ میلیون تا یک میلیارد تومان نیاز دارید. با نرخهای رایج، قسط ماهانهاش بسته به مدت بین حدود ۱۳ تا ۴۶ میلیون تومان است. اگر درآمد ثابت و حساب فعال بانکی دارید، بانک گزینهٔ خوبی است. اگر ندارید، قرارداد مضاربه با وثیقهٔ ملک معمولاً سریعتر و سادهتر به نتیجه میرسد.
اگر هنوز مطمئن نیستید ملکتان برای این مبلغ کافی است، کارشناسان وام ملک بانکی ملک شما را رایگان بررسی میکنند و عدد واقعی را به شما میگویند.
سوالات متداول
با یک آپارتمان ۶۰۰ میلیونی میشود ۵۰۰ میلیون وام گرفت؟
بعید است. با درصدهای رایج، این ملک حدود ۳۰۰ تا ۴۲۰ میلیون تومان وام میگیرد. برای ۵۰۰ میلیون، ملک باارزشتر یا وثیقهٔ دوم لازم است.
وام ۵۰۰ میلیونی با سند ضامن هم میخواهد؟
معمولاً نه؛ سند جای ضامن را میگیرد. بعضی بانکها اما برای سابقهٔ اعتباری ضعیف، چک یا ضامن اضافه هم میخواهند.
میشود با سند ملک پدر یا همسر وام گرفت؟
بله، به شرطی که مالک رضایت بدهد و خودش بهعنوان راهن قرارداد را امضا کند.
کل کار چقدر طول میکشد؟
در بانکها بسته به شعبه و صف پروندهها، از چند هفته تا چند ماه. در مسیرهای غیربانکی معمولاً کوتاهتر است.