فک رهن سند خانه یعنی آزاد کردن سند از وثیقهٔ بانک یا وامدهنده، بعد از اینکه کل بدهی تسویه شد. احتمالا اگر تا به حال برای وام مسکن از بانک مسکن اقدام کرده باشید می دانید که سند خانه به نام شما میخورد ولی از لحاظ قانونی سند تا پایان پرداخت کامل اقساط و تسویه حساب سند آن خانه در رهن بانک می ماند. در واقع تا زمانی که آن سند از رهن خارج نشود امکان خرید و فروش ملک میسر نیست مگر به شرطی که وام را به خریدار خانه منتقل کنید. اما برای خارج کردن سند از رهن مسیرش سه قدم اصلی دارد: تسویهٔ کامل وام و گرفتن «نامهٔ فک رهن» از وامدهنده یا بانک، مراجعه به دفتر اسناد رسمی و تنظیم سند فک رهن، و در آخر ثبت آن در سامانهٔ ثبت تا سند بهطور رسمی آزاد شود. هزینهٔ دفترخانه برای فک رهن معمولاً مبلغ کمی است، کل کار در حالت عادی بین چند روز تا دو هفته طول میکشد و تا وقتی حتی بخشی از بدهی مانده باشد، سند آزاد نمیشود.
فک رهن دقیقاً چه کاری است؟
وقتی برای وام سند خانه را گرو گذاشتهاید، در اداره ثبت یک «بازداشت» یا قید رهنی روی آن پلاک ثبت شده است. تا وقتی این قید هست، نمیتوانید ملک را بهطور رسمی بفروشید، به کسی صلح کنید یا برای وام دیگری وثیقه بگذارید. فک رهن همان کاری است که این قید را برمیدارد.
خیلیها فکر میکنند بعد از دادن آخرین قسط، سند خودبهخود آزاد میشود. اینطور نیست. بانک یا وامدهنده فقط تسویه را تایید میکند؛ آزاد کردن سند کاری است که باید خودتان در دفترخانه پیگیری کنید. ما بارها کسانی را دیدهایم که سالها بعد از تسویهٔ وام، وقتی خواستهاند خانه را بفروشند، تازه فهمیدهاند سندشان هنوز در رهن است. پس هر زمان که اقساط را صفر کردید، برای خارج کردن سند از رهن اقدام کنید.
قبل از تسویهٔ کامل، چیزی آزاد نمیشود
یک سؤال پرتکرار این است: «نصف وام را دادهام؛ میشود نصف ملک را آزاد کرد؟» جواب قانون منفی است، مگر اینکه از اول در قرارداد طور دیگری توافق شده باشد:
«اگر راهن مقداری از دین را ادا کند حق ندارد مقداری از رهن را مطالبه نماید و مرتهن میتواند تمام آن را تا تأدیهٔ کامل دین نگه دارد، مگر اینکه بین راهن و مرتهن ترتیب دیگری مقرر شده باشد.»
یعنی تا آخرین ریال بدهی پرداخت نشود، کل ملک در رهن میماند. البته اگر وامدهنده بخواهد، میتواند زودتر رهن را بردارد؛ اما شما بهعنوان راهن چنین حقی را پیش از تسویه ندارید.
مراحل فک رهن سند خانه، قدمبهقدم
کل مسیر را میشود در پنج مرحله دید. جدول زیر کنار هر مرحله، مدارک و زمان تقریبیاش را هم نوشته است؛ زمانها به شلوغی شعبه و دفترخانه بستگی دارد.
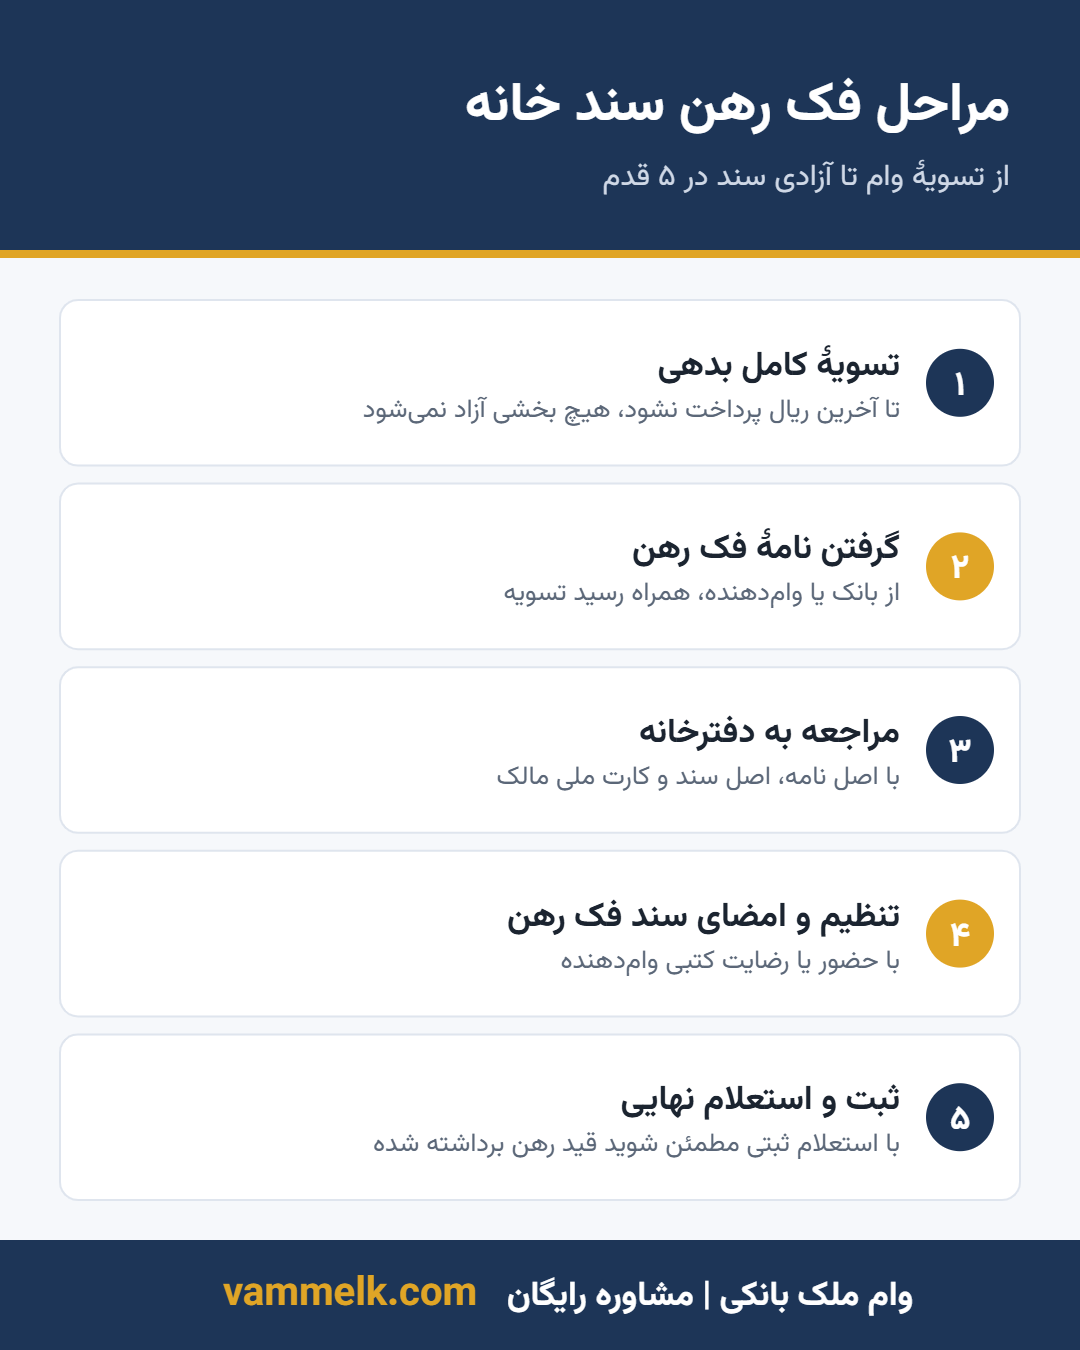
| مرحله | کجا | چه باید ببرید | زمان تقریبی |
|---|---|---|---|
| ۱. تسویهٔ کامل بدهی | شعبهٔ بانک یا دفتر وامدهنده | کارت ملی، شمارهٔ قرارداد وام | همان روز |
| ۲. گرفتن نامهٔ فک رهن | همان شعبه یا وامدهنده | رسید تسویه | یک تا چند روز کاری |
| ۳. مراجعه به دفترخانه | دفترخانهای که رهن در آن ثبت شده، یا هر دفترخانه با هماهنگی | اصل نامهٔ فک رهن، اصل سند، کارت ملی مالک | همان روز |
| ۴. تنظیم و امضای سند فک رهن | دفترخانه | حضور نمایندهٔ وامدهنده یا نامهٔ رسمی او | همان روز |
| ۵. ثبت در سامانه و آزادی سند | دفترخانه و اداره ثبت (سیستمی) | — | چند روز |
بعد از مرحلهٔ پنجم، خوب است با یک استعلام ثبتی مطمئن شوید قید رهن واقعاً از روی پلاک برداشته شده است. این کار چند دقیقه وقت میگیرد و جلوی غافلگیریهای بعدی را میگیرد. برای این کار کافی است از طریق سامانه املاک یا سایت ثبت من اقدام کنید و نقل و انتقال ملک را چک کنید.
هزینهٔ فک رهن چقدر است؟
خبر خوب این است که فک رهن معمولاً گران نیست. برخلاف سند رهنی اولیه که حقالتحریرش به مبلغ وام بستگی دارد، سند فک رهن هزینهٔ نسبتاً ثابت و کمی دارد که طبق تعرفهٔ سالانهٔ دفاتر اسناد رسمی تعیین میشود. این هزینه را معمولاً مالک میپردازد. عدد دقیق را پیش از مراجعه از دفترخانه بپرسید، چون هر سال تعرفه بهروز میشود.
هزینهای که بیشتر از دفترخانه باید حواستان به آن باشد، هزینهٔ تسویهٔ زودهنگام است. بعضی قراردادها برای تسویه پیش از موعد شرط یا جریمه دارند و بعضی نه؛ حتی بعضیها با تسویهٔ زودتر، بخشی از سود را کم میکنند. این را پیش از امضای قرارداد اصلی بپرسید، نه روز تسویه.
اگر بخواهید ملک در رهن را بفروشید
فروش ملکی که در رهن است کاملاً رایج است، فقط باید ترتیب کار درست باشد. معمولاً خریدار بخشی از پول را میدهد، فروشنده با همان پول وام را تسویه میکند و نامهٔ فک رهن را میگیرد، و در همان روز در دفترخانه اول سند فک رهن و بلافاصله سند انتقال به نام خریدار تنظیم میشود. این کار هماهنگی دقیق بین خریدار، فروشنده، بانک و دفترخانه میخواهد و بهتر است همهٔ مراحلش در قولنامه نوشته شود.
راه دیگر، انتقال ملک همراه با وام به خریدار است؛ یعنی خریدار بدهی را قبول کند. این فقط با موافقت بانک یا وامدهنده شدنی است. تمام مراحل نیز باید در بانک انجام شود تا اقساط به خریدار منتقل شود.
وقتی وامدهنده نامهٔ فک رهن نمیدهد
گاهی بدهی تسویه شده، ولی نامهٔ فک رهن به دلایلی صادر نمیشود؛ از یک اختلاف حسابداری کوچک تا تعطیلی یا بیپاسخی وامدهنده. اولین قدم، گرفتن مستندات تسویه است: رسیدها و گردش حساب. اگر پیگیریهای عادی نتیجه نداد، مسیر قانونی «دعوای الزام به فک رهن» وجود دارد که با کمک یک وکیل ملکی دنبال میشود. خوشبختانه با وامدهندههای معتبر، چنین موقعیتی خیلی کم پیش میآید.
فک رهن در وامهای غیربانکی
اگر سند را برای یک وام غیربانکی در رهن گذاشتهاید، اصل ماجرا فرقی نمیکند: تسویه، تنظیم سند فک رهن در دفترخانه با حضور یا رضایت کتبی وامدهنده، و ثبت در سامانه. تنها نکته این است که چون رهن به نام یک شخص یا شرکت است، حضور او یا نمایندهاش در دفترخانه لازم است. در وام ملک بانکی، بلافاصله بعد از تسویهٔ کامل، سند بدون هزینهٔ اضافه برای فک رهن آزاد میشود.
اگر هنوز وام نگرفتهاید و میخواهید بدانید سندتان برای وام مناسب است یا نه، مقالهٔ شرایط گرفتن وام مسکن با سند خانه و وام با سند ملکی بدون ضامن را ببینید. برای آشنایی با قراردادی که پایهٔ این وامهاست هم وام مضاربه چیست را بخوانید.
سوالات متداول
بعد از قسط آخر، سند خودش آزاد میشود؟
نه. باید نامهٔ فک رهن را بگیرید و در دفترخانه سند فک رهن تنظیم کنید. تا این کار انجام نشود، قید رهن روی پلاک میماند.
فک رهن را حتماً باید در همان دفترخانهای انجام داد که رهن ثبت شده؟
معمولاً همان دفترخانه سادهترین مسیر است، ولی با سامانههای ثبتی جدید، دفترخانههای دیگر هم با هماهنگی میتوانند این کار را انجام دهند. پیش از مراجعه تماس بگیرید.
اگر مالک فوت کرده باشد، فک رهن چطور انجام میشود؟
رهن با فوت راهن از بین نمیرود. ورثه باید بدهی را تسویه کنند و با گواهی انحصار وراثت برای فک رهن اقدام کنند.
چطور بفهمم سندم واقعاً آزاد شده؟
با یک استعلام ثبتی از دفترخانه یا سامانههای ثبت، وضعیت پلاک را چک کنید. اگر هنوز قید رهن دیده میشود، به همان دفترخانه برگردید.