هفتهای نیست که کسی به ما زنگ نزند و بپرسد: «من خانه دارم، سندش هم به اسم خودم است؛ چرا بانک وام نمیدهد؟» جواب معمولاً در یکی از جزئیاتی است که کسی از قبل دربارهاش حرف نزده بود. یک پایانکار ناقص. یک چک برگشتی قدیمی که فکر میکردند سالها پیش فراموش شده. یا سندی که هنوز در رهن وام خرید همان خانه است.
واقعیت این است که شرایط گرفتن وام مسکن با سند خانه روی کاغذ ساده به نظر میرسد، ولی وقتی پرونده روی میز کارشناس بانک میرود، تکتک همین جزئیات بررسی میشود. در این راهنما سعی کردهایم همان چیزهایی را بگوییم که اگر خودمان جای شما بودیم، دوست داشتیم قبل از رفتن به بانک بدانیم: سند باید چه ویژگیهایی داشته باشد، بانک دربارهٔ خود شما چه چیزهایی را میسنجد، چه مدارکی لازم است، مبلغ وام چطور تعیین میشود و اگر در بانک به در بسته خوردید، چه راه دیگری دارید.
وام مسکن با سند خانه دقیقاً یعنی چه؟
سادهاش این است: شما سند خانهتان را بهعنوان وثیقه میگذارید و در مقابل، وام میگیرید. وامدهنده، چه بانک باشد چه یک مجموعهٔ غیربانکی، ملک را کارشناسی میکند و درصدی از ارزش آن را به شما پرداخت میکند. سند تا روزی که آخرین قسط یا مبلغ تسویه پرداخت شود، در رهن او میماند.
خیلیها از همین کلمهٔ «رهن» میترسند. فکر میکنند خانه از دستشان رفته. اینطور نیست. قانونگذار هم رهن را دقیقاً به همین معنا تعریف کرده است:
«رهن عقدی است که به موجب آن مدیون مالی را برای وثیقه به داین میدهد. رهندهنده را راهن و طرف دیگر را مرتهن میگویند.»
در این مدت شما همچنان مالک خانهاید؛ در آن زندگی میکنید، میتوانید اجارهاش بدهید و هیچکس از شما کلید نمیخواهد. تنها محدودیت این است که تا تسویهٔ کامل، نمیتوانید ملک را بهطور رسمی بفروشید یا دوباره جای دیگری وثیقه بگذارید.
مردم این وام را معمولاً برای سه هدف میگیرند. عدهای میخواهند خانهٔ بزرگتری بخرند و بخشی از پولش کم است. عدهای میخواهند خانهٔ فعلی را بازسازی کنند؛ همان چیزی که بانکها اسمش را «وام جعاله» گذاشتهاند. و گروه سوم، که بهنظر ما هر سال بیشتر میشوند، صرفاً نقدینگی لازم دارند: برای کسبوکار، برای یک هزینهٔ درمانی، برای جهیزیه. اگر جزو گروه سوم هستید، صفحهٔ وام با سند آپارتمان مسکونی را هم ببینید؛ آنجا مسیر مخصوص همین نیاز را توضیح دادهایم.
سند خانهتان باید چه شرایطی داشته باشد؟
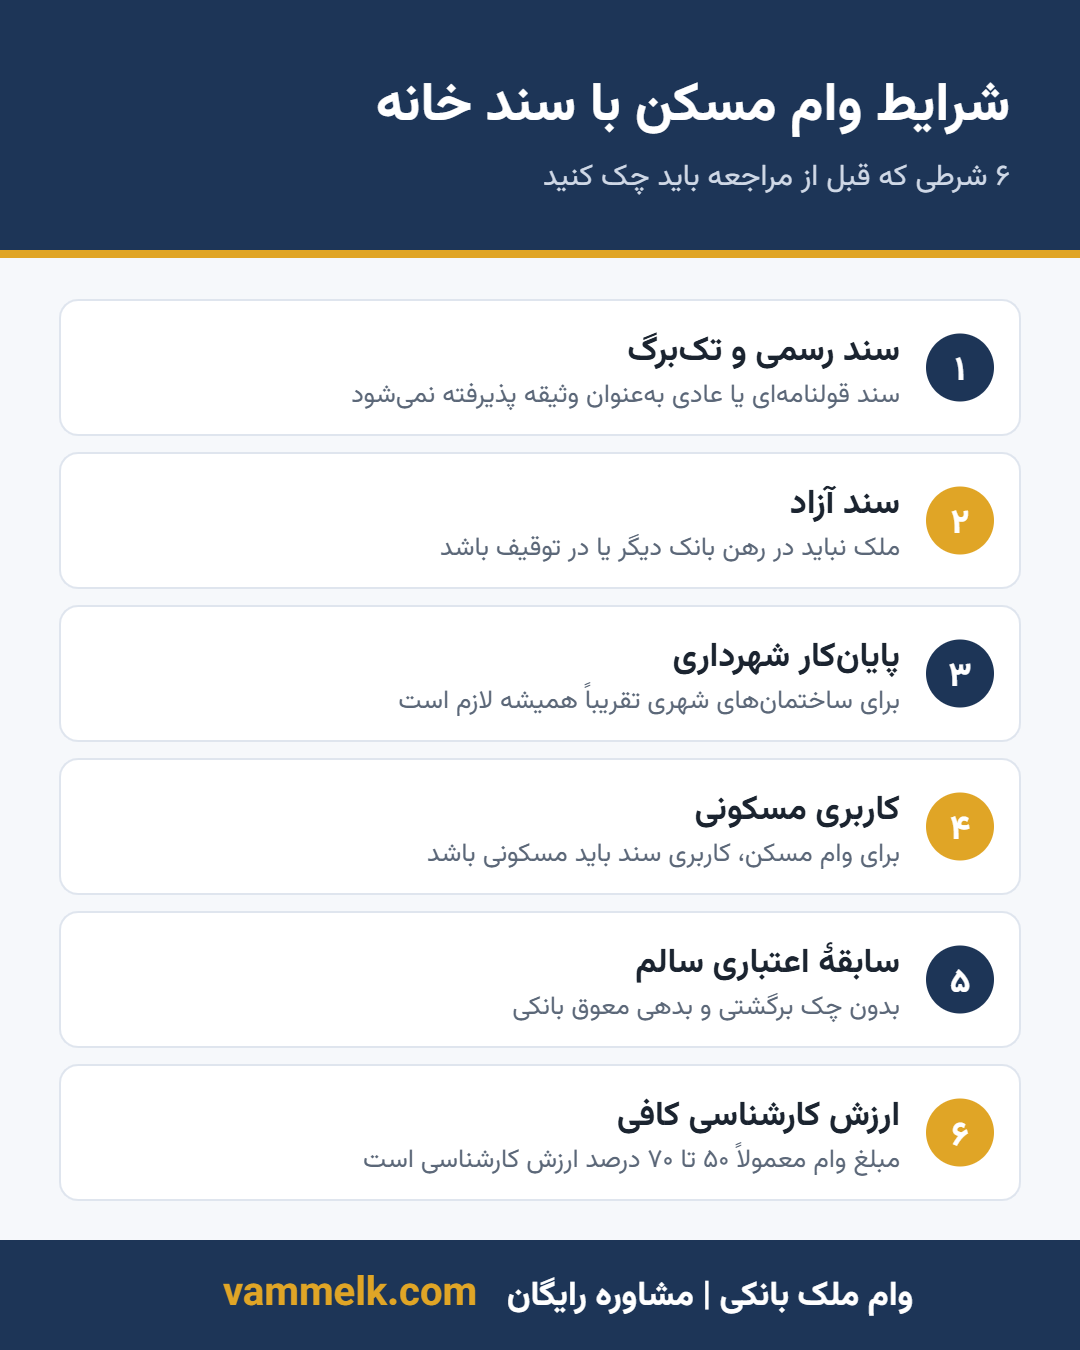
اولین چیزی که روی میز کارشناس بررسی میشود، خود سند است. نه شغل شما، نه درآمدتان. اگر سند مشکلی داشته باشد، معمولاً پرونده اصلاً به مرحلهٔ بعد نمیرسد و وقتتان هدر میرود. پس قبل از هر کاری، این چند مورد را خودتان چک کنید.
سند باید رسمی باشد، نه قولنامهای
هیچ وامدهندهٔ معتبری قولنامه یا سند عادی را وثیقه قبول نمیکند. دلیلش روشن است: رهن باید در دفترخانه ثبت شود و برای ثبت رهن، سند رسمی لازم است. سندهای تکبرگ جدید کار را راحتتر میکنند، ولی سند دفترچهای قدیمی هم اگر معتبر باشد، پذیرفته میشود. فقط ممکن است استعلامهایش کمی بیشتر طول بکشد.
سند باید آزاد باشد
این یکی از رایجترین گرههاست. خیلیها خانه را با وام بانکی خریدهاند و سند هنوز در رهن همان بانک است. تا وقتی آن رهن فک نشود، کسی نمیتواند دوباره روی همان سند وام بدهد. همین قاعده برای سندی که بهخاطر یک پروندهٔ قضایی توقیف شده هم صدق میکند.
پایانکار داشته باشد
برای ساختمانهای شهری، پایانکار شهرداری یا دستکم گواهی عدم خلاف تقریباً همیشه خواسته میشود. اگر ساختمان شما قدیمی است و هیچوقت پایانکار نگرفته، بهتر است همین حالا پیگیرش شوید؛ چون بدون آن، بیشتر وامدهندهها حتی کارشناس هم نمیفرستند.
کاربری مسکونی باشد
برای وام مسکن، کاربری ملک در سند باید مسکونی باشد. اگر ملک شما مغازه یا دفتر است، ناامید نشوید؛ فقط مسیرتان فرق میکند. در صفحهٔ وام با سند مغازه و ملک تجاری توضیح دادهایم که برای این املاک چه شرایطی وجود دارد.
تکلیف مالکیت روشن باشد
سند ششدانگ به نام یک نفر، سادهترین حالت است. اگر سند مشاع است، مثلاً سهدانگ به نام شما و سهدانگ به نام همسرتان، هر دو نفر باید رضایت بدهند و قرارداد را امضا کنند. در ارثهای تقسیمنشده هم همینطور؛ تا وراث با هم به توافق نرسند، کاری پیش نمیرود.
سن بنا
بانکها به ساختمانهای خیلی قدیمی با احتیاط نگاه میکنند. خانهای که سیوچند سال عمر دارد، معمولاً با ارزش کمتری کارشناسی میشود و بعضی بانکها اصلاً آن را نمیپذیرند. البته زمین این خانهها معمولاً ارزشمند است و در مسیرهای غیربانکی، همین ارزش زمین حساب میشود.
حالا نوبت خود شماست: بانک چه چیزهایی را میسنجد؟
فرض کنیم سندتان بینقص است. قدم بعدی اعتبارسنجی است؛ یعنی بانک میخواهد مطمئن شود قسطها سر موعد برمیگردد. در بانکها معمولاً این چهار مورد تعیینکننده است.
سابقهٔ اعتباری. چک برگشتیای که رفع سوءاثر نشده یا وامی که اقساطش عقب افتاده، رایجترین دلیل رد پرونده است. خیلیها حتی نمیدانند چنین سابقهای دارند. استعلام آن چند دقیقه بیشتر طول نمیکشد و ارزش دارد قبل از مراجعه انجامش بدهید.
درآمد قابل اثبات. کارمندها کارشان راحت است: فیش حقوقی. اما اگر شغل آزاد دارید، باید درآمدتان را با گردش حساب یا جواز کسب نشان بدهید. بانک معمولاً نگاه میکند که قسط ماهانه چه سهمی از درآمد شما را میگیرد؛ اگر این سهم زیاد باشد، یا مبلغ را کم میکند یا دوره را طولانیتر.
سن. حداقل ۱۸ سال لازم است و از آن مهمتر، سن شما در پایان دورهٔ بازپرداخت. کسی که شصتوپنج سال دارد، سختتر وام دهساله میگیرد.
میانگین حساب. در بسیاری از طرحها، بانک فقط به مشتریان خودش وام میدهد؛ آن هم به نسبت موجودیای که چند ماه در حسابشان نگه داشتهاند. این شرط برای کسی که همین الان به پول نیاز دارد، عملاً یعنی چند ماه صبر.
چه مدارکی آماده کنید؟
فهرست مدارک در بانکها و وامدهندههای مختلف کمی فرق میکند، ولی اسکلت اصلیاش تقریباً همین است. پیشنهاد ما این است که همه را از قبل در یک پوشه جمع کنید؛ یک مدرک جامانده گاهی یک هفته پرونده را عقب میاندازد.
| دسته | مدارک | نکتهٔ کاربردی |
|---|---|---|
| هویتی | اصل و کپی کارت ملی و شناسنامهٔ مالک | اگر وامگیرنده و مالک دو نفرند، مدارک هر دو لازم است |
| ملکی | اصل سند، پایانکار، آخرین قبض عوارض نوسازی | یک کپی برابر اصل از سند هم همراه داشته باشید |
| درآمدی | فیش حقوقی، گردش حساب ششماهه یا جواز کسب | برای مشاغل آزاد، گردش حساب از همه مهمتر است |
| تکمیلی | گزارش کارشناسی و استعلامهای ثبتی | معمولاً خود وامدهنده اینها را پیگیری میکند |
مسیر گرفتن وام، قدمبهقدم
کل کار را میشود در شش مرحله خلاصه کرد. سرعت هر مرحله به شعبه، شلوغی کار و کامل بودن مدارک شما بستگی دارد.
- بررسی اولیه. آزاد بودن سند و سابقهٔ چک خودتان را استعلام کنید. این کار را خودتان انجام بدهید، نه بانک؛ چون اگر مشکلی باشد، زودتر میفهمید.
- انتخاب وامدهنده. بانکی که در آن حساب فعال دارید معمولاً گزینهٔ اول است. اگر شرایط بانک به شما نمیخورد، مسیر غیربانکی را هم بسنجید.
- کارشناسی ملک. کارشناس به محل میآید و ارزش روز ملک را تعیین میکند. این عدد، سقف وام شما را مشخص میکند.
- اعتبارسنجی و تصویب. پرونده در کمیتهٔ اعتباری بررسی میشود. در بانکها این مرحله معمولاً طولانیترین بخش کار است.
- ترهین سند. در دفترخانه، سند به رهن وامدهنده درمیآید و قرارداد امضا میشود.
- واریز وام. پول به حساب شما واریز میشود و دورهٔ بازپرداخت شروع میشود.
در بانکها این مسیر ممکن است چند هفته تا چند ماه طول بکشد. در مسیرهای غیربانکی معمولاً کوتاهتر است، چون صف اعتبارسنجی و شرط میانگین حساب ندارد.
با سند خانه چقدر وام میدهند؟
این پرتکرارترین سؤالی است که میشنویم. جوابش به یک عدد بستگی دارد: ارزش کارشناسی ملک. دقت کنید که گفتیم ارزش کارشناسی، نه قیمتی که بنگاه محل گفته یا همسایه خانهاش را به آن فروخته. ارزش کارشناسی معمولاً کمی محافظهکارانهتر از قیمت بازار است.
بیشتر وامدهندهها بین ۵۰ تا ۷۰ درصد از این ارزش را وام میدهند. یعنی اگر خانهتان یک میلیارد تومان کارشناسی شود، بسته به وامدهنده و شرایط شما، حدود ۵۰۰ تا ۷۰۰ میلیون تومان وام قابل دریافت است. اگر میخواهید بدانید برای یک مبلغ مشخص چه ملکی لازم است و قسطش چقدر میشود، در مقالهٔ وام ۵۰۰ میلیونی با سند ملکی همه را با عدد حساب کردهایم.
بانک یا مسیر غیربانکی؟
این سؤال جواب یکسانی برای همه ندارد. کارمندی که سالهاست در یک بانک حساب دارد و فیش حقوقی مرتب دارد، احتمالاً در همان بانک به نتیجه میرسد. اما صاحب یک مغازه یا کسی که درآمدش ماهبهماه بالا و پایین میشود، معمولاً در بانک پشت شرط میانگین حساب و فیش حقوقی گیر میکند. جدول زیر تفاوتها را کنار هم گذاشته است:
| معیار | وام بانکی | قرارداد غیربانکی (مضاربه) |
|---|---|---|
| میانگین حساب | در بسیاری از طرحها شرط است | لازم نیست |
| فیش حقوقی | معمولاً لازم است | ملاک اصلی ارزش ملک است |
| سرعت | وابسته به صف شعبه | معمولاً سریعتر |
| نحوهٔ بازپرداخت | اقساط ماهانه | قابل تنظیم؛ حتی یکجا در پایان دوره |
| مناسب برای | کارمندان با حساب فعال | مشاغل آزاد و کسانی که فوری نقدینگی میخواهند |
قراردادهای وام ملک بانکی هم بر پایهٔ مضاربه تنظیم میشود. اگر با این مفهوم آشنا نیستید، پیشنهاد میکنیم مقالهٔ وام مضاربه چیست را بخوانید؛ به زبان ساده توضیح دادهایم که چه تعهدی امضا میکنید.
اشتباههایی که بارها دیدهایم
بعضی اشتباهها آنقدر تکرار میشوند که دیگر از دور تشخیصشان میدهیم. اگر از همین حالا حواستان به آنها باشد، نیمی از دردسرها حذف میشود.
اولی، رفتن به بانک بدون استعلام چک و بدهی است. آدمها معمولاً یک برگشتی کوچک چند سال پیش را فراموش میکنند؛ سیستم بانک اما فراموش نمیکند. دومی، حساب کردن مبلغ وام بر اساس قیمت بازار است. کسی که انتظار دارد ۷۰۰ میلیون بگیرد و کارشناس ملکش را پایینتر ارزیابی میکند، معمولاً ناامید و عصبانی از جلسه بیرون میآید.
سومی، نادیده گرفتن پایانکار است. چهارمی، انتخاب قسطی است که با درآمد واقعی جور درنمیآید؛ فقط چون دورهٔ کوتاهتر «سود کمتری» دارد. و پنجمی، که شاید از همه مهمتر باشد: امضای قرارداد بدون خواندن بندهای مربوط به دیرکرد و تسویهٔ زودتر از موعد. دو دقیقه وقت گذاشتن برای این بندها، جلوی خیلی از اختلافهای بعدی را میگیرد.
حرف آخر
اگر بخواهیم همهٔ این مقاله را در یک جمله خلاصه کنیم: سند رسمی و آزاد با پایانکار، سابقهٔ اعتباری سالم، و وامدهندهای که با شرایط شما جور باشد. سه چیزی که اگر درست باشند، بقیهٔ کار معمولاً پیش میرود.
اگر بانک بهخاطر میانگین حساب یا فیش حقوقی به شما جواب منفی داده، این پایان راه نیست. کارشناسان وام ملک بانکی سند و شرایط شما را رایگان بررسی میکنند و صادقانه میگویند چه مبلغی و از چه مسیری قابل دریافت است.
سوالات متداول
با سند قولنامهای میشود وام مسکن گرفت؟
نه. برای ثبت رهن در دفترخانه، سند رسمی لازم است. اگر ملکتان قولنامهای است، اول باید برای گرفتن سند رسمی اقدام کنید.
برای وام با سند خانه ضامن هم لازم است؟
در بیشتر موارد خیر؛ سند جای ضامن را میگیرد. البته بعضی بانکها برای مبالغ بالا یا وقتی سابقهٔ اعتباری ضعیف است، چک تضمین یا ضامن اضافه هم میخواهند.
وقتی سند در رهن است، میتوانم خانه را اجاره بدهم؟
بله. رهن فقط فروش رسمی و وثیقهگذاری دوباره را محدود میکند. زندگی در خانه یا اجاره دادن آن مشکلی ندارد.
اگر زودتر از موعد تسویه کنم، چه اتفاقی میافتد؟
بیشتر وامدهندهها تسویهٔ زودهنگام را میپذیرند و بعد از آن سند فک رهن میشود. فقط قبل از امضا ببینید در قرارداد برای این کار شرط یا هزینهای گذاشته شده یا نه.
با سند خانهٔ پدر یا همسرم میتوانم وام بگیرم؟
بله، به شرطی که مالک رضایت بدهد و خودش بهعنوان راهن قرارداد را امضا کند. در این حالت مسئولیت وثیقه با مالک است، حتی اگر پول به حساب شما واریز شود.