اگر تا حالا قرارداد وام بانکی امضا کرده باشید، احتمالاً کلمهٔ «مضاربه» را در آن دیدهاید. شاید هم بیآنکه زیاد به آن فکر کنید، پایش را امضا کردهاید. مشکل اینجاست که بیشتر مردم مضاربه را فقط یک اسم میدانند؛ اسمی که بانک روی وام گذاشته. در حالی که پشت این کلمه یک نوع قرارداد کاملاً متفاوت است، با قواعد خودش.
در این مقاله میخواهیم بدون اصطلاحات پیچیدهٔ حقوقی توضیح بدهیم وام مضاربه چیست، سودش از کجا میآید و چطور حساب میشود، با وامهای معمولی چه فرقی دارد و چرا برای کسی که سند ملک دارد، میتواند یکی از بهترین راههای تامین نقدینگی باشد.
مضاربه را با یک مثال ساده بفهمیم
فرض کنید دوستی دارید که کار خرید و فروش لوازم یدکی را خوب بلد است، ولی سرمایه ندارد. شما پول دارید، ولی نه وقتش را دارید و نه تخصصش را. توافق میکنید: شما ۵۰۰ میلیون میگذارید، او با آن کار میکند و آخر سال، سود را مثلاً نصفنصف تقسیم میکنید. این دقیقاً یعنی مضاربه.
در زبان حقوقی به کسی که پول میگذارد «مالک» یا صاحب سرمایه میگویند و به کسی که کار میکند «عامل». قانون مدنی ایران هم مضاربه را همینطور تعریف کرده است:
«مضاربه عقدی است که به موجب آن احد متعاملین سرمایه میدهد با قید این که طرف دیگر با آن تجارت کرده و در سود آن شریک باشند.»
یک نکتهٔ ظریف در این تعریف هست که معمولاً دیده نمیشود: مضاربه در اصل «قرض» نیست، «شراکت» است. صاحب سرمایه در سود شریک است، و اگر کار بدون تقصیر عامل ضرر کند، ضرر مالی هم بر عهدهٔ صاحب سرمایه است. همین تفاوت است که مضاربه را از یک وام معمولی جدا میکند.
وقتی بانک صاحب سرمایه میشود
در قانون عملیات بانکی بدون ربا، بانکها اجازه دارند برای تامین سرمایهٔ فعالیتهای بازرگانی از قرارداد مضاربه استفاده کنند. در این حالت بانک نقش همان دوست پولدار را دارد و متقاضی نقش عامل را. به همین دلیل است که در بانکها، وام مضاربه معمولاً به تاجرها و کسبوکارهایی داده میشود که بتوانند نشان بدهند با پول چه میکنند.
در عمل البته اتفاقی که میافتد کمی با آن مثال ساده فرق دارد. بانک از قبل یک «سود مورد انتظار» تعیین میکند و برای اطمینان از برگشت سرمایه، وثیقه میگیرد. یعنی مضاربههای بانکی، همزمان هم شکل شراکت دارند و هم شبیه وام رفتار میکنند.
مسیر گرفتن وام مضاربه، از اول تا آخر
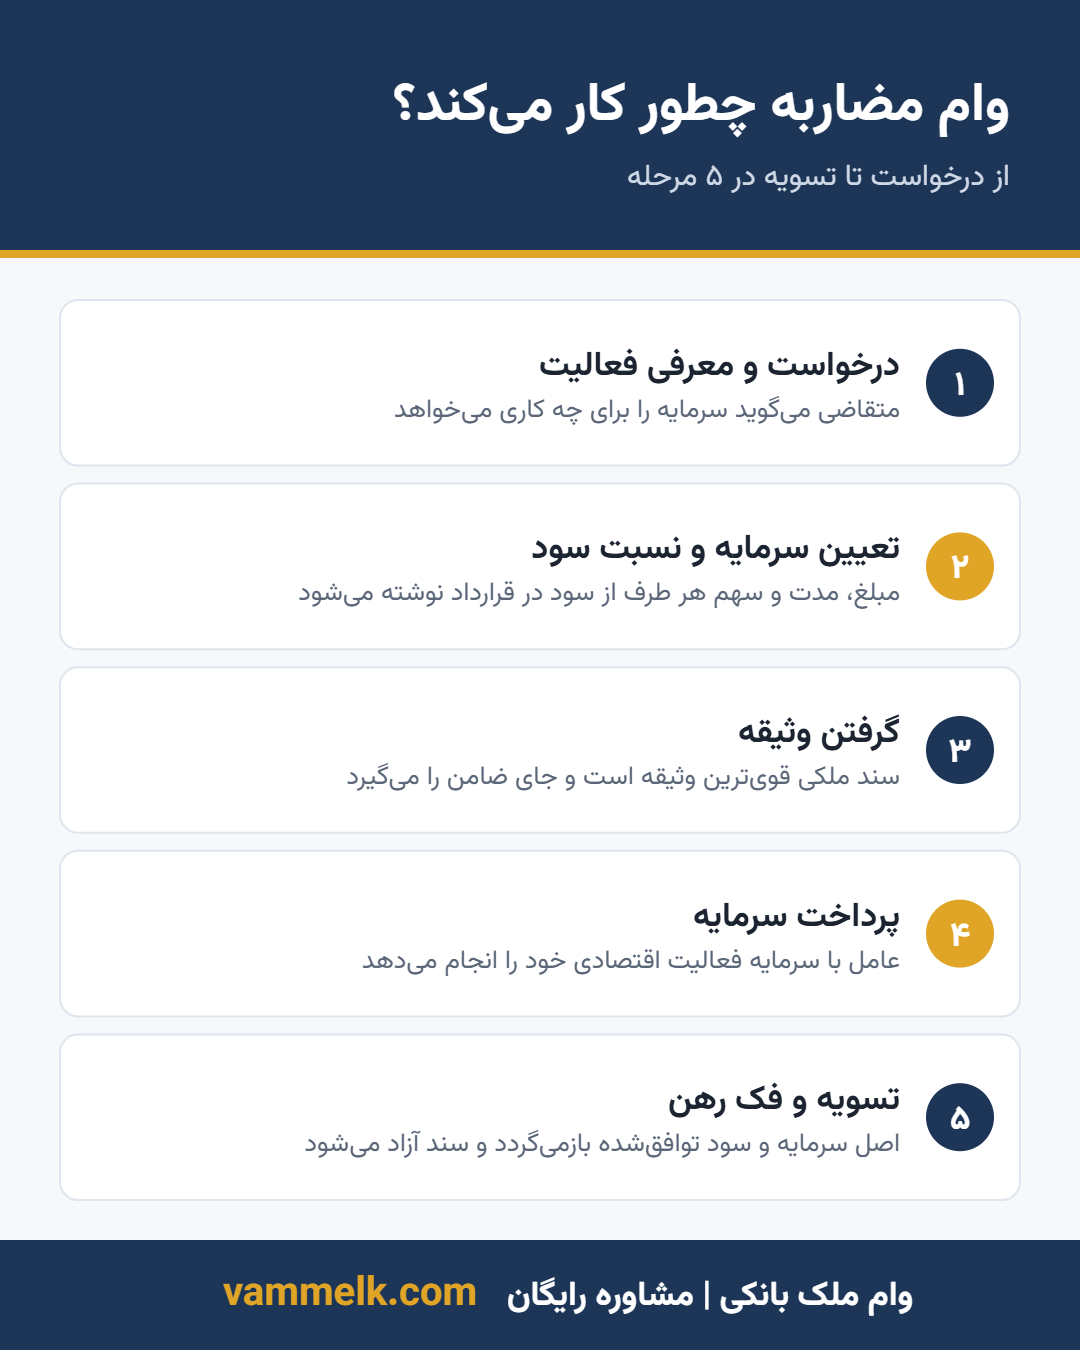
مراحل در بانکها و مجموعههای مختلف جزئیات متفاوتی دارد، ولی اسکلت کار تقریباً همیشه این پنج قدم است:
- درخواست و معرفی کار. متقاضی توضیح میدهد سرمایه را برای چه میخواهد. در بانکها معمولاً مدرکی از فعالیت اقتصادی هم خواسته میشود.
- توافق روی مبلغ، مدت و سود. اینجا مهمترین قسمت قرارداد نوشته میشود: چقدر، برای چه مدت، و سهم هر طرف از سود.
- گرفتن وثیقه. صاحب سرمایه برای اطمینان از برگشت پولش وثیقه میخواهد. سند ملکی قویترین گزینه است.
- پرداخت سرمایه. پول در اختیار عامل قرار میگیرد و کار شروع میشود.
- تسویه. در پایان دوره، اصل سرمایه بههمراه سهم سود توافقشده برمیگردد و وثیقه آزاد میشود.
سود وام مضاربه چطور حساب میشود؟
برخلاف وامهای قسطی معمولی که با جدول اقساط سروکار دارند، سود مضاربه در قراردادهای بانکی معمولاً بهصورت روزشمار محاسبه میشود. فرمول سادهاش این است:
سود = مبلغ سرمایه × نرخ سالانه × تعداد روز ÷ ۳۶۵
بیایید با عدد ببینیم. فرض کنید ۴۰۰ میلیون تومان سرمایه با نرخ ۲۳ درصد برای شش ماه (۱۸۰ روز) میگیرید. حساب اینطور میشود:
۴۰۰ × ۰٫۲۳ × ۱۸۰ ÷ ۳۶۵ ≈ ۴۵ میلیون تومان
یعنی در پایان شش ماه، باید حدود ۴۴۵ میلیون تومان برگردانید. همین فرمول نشان میدهد چرا تسویهٔ زودتر از موعد در مضاربه جذاب است: هر روزی که زودتر پول را برگردانید، سودش هم کمتر میشود. البته نرخها هر سال با بخشنامه تغییر میکنند؛ عدد ۲۳ درصد فقط برای مثال است و نرخ واقعی را باید در قرارداد خودتان ببینید.
مضاربه با بقیهٔ وامها چه فرقی دارد؟
بانکهای ایرانی چند نوع قرارداد مختلف دارند و هر کدام برای کار خاصی طراحی شدهاند. اگر بدانید هر کدام برای چیست، راحتتر میفهمید کدام به دردتان میخورد:
| نوع قرارداد | برای چه کاری | بازپرداخت رایج | ویژگی اصلی |
|---|---|---|---|
| مضاربه | سرمایهٔ کار و تجارت | یکجا یا در پایان دوره | شراکت در سود |
| جعاله | تعمیر و بازسازی ملک | اقساط ماهانه | پرداخت در برابر انجام یک کار مشخص |
| فروش اقساطی | خرید کالا یا مسکن | اقساط ماهانه | بانک کالا را میخرد و قسطی به شما میفروشد |
| مشارکت مدنی | ساخت و تولید و پروژه | پایان پروژه یا مرحلهای | بانک در سرمایهٔ پروژه شریک میشود |
| قرضالحسنه | نیازهای ضروری | اقساط ماهانه | بدون سود، فقط کارمزد |
اگر بخواهیم تفاوت اصلی را در یک جمله بگوییم: بیشتر این قراردادها قسطیاند، ولی مضاربه ذاتاً «پایاندورهای» است. این ویژگی برای کسی که پول را برای یک کار مشخص و کوتاهمدت میخواهد، مزیت بزرگی است؛ چون فشار قسط ماهانه را ندارد.
مضاربه با وثیقهٔ سند ملکی
ضمانت مضاربه میتواند چک باشد، ضامن باشد یا سند ملک. از بین این سه، سند ملکی بیتردید قویترین است. ارزشش مشخص است، کارشناسی میشود و برای صاحب سرمایه خیال راحت میآورد. نتیجهاش برای شما هم روشن است: مبلغ بیشتر، شرایط سادهتر و بینیازی از دوندگی برای پیدا کردن ضامن کارمند.
در وام ملک بانکی هم قراردادها دقیقاً بر همین پایه تنظیم میشود: مضاربه با وثیقهٔ سند ملکی. متقاضی میتواند با سند آپارتمان و خانهٔ مسکونی، مغازه و ملک تجاری یا اداری و حتی زمین و باغ اقدام کند. مدلهای مختلفی از قرارداد وجود دارد و در مشاورهٔ رایگان، مدلی پیشنهاد میشود که با توان بازپرداخت شما جور باشد.
چه مدارکی لازم است؟
فهرست دقیق به وامدهنده بستگی دارد. در بانکها، مدارک فعالیت اقتصادی نقش پررنگی دارد؛ در قراردادهای غیربانکی با وثیقهٔ ملک، مدارک ملک از همه مهمتر است. بهطور کلی اینها را آماده داشته باشید:
- کارت ملی و شناسنامهٔ متقاضی
- مدرکی از فعالیت اقتصادی؛ مثل جواز کسب یا مجوز صنفی، و برای شرکتها اساسنامه و آگهی روزنامهٔ رسمی
- اصل سند ملکی و پایانکار، اگر وثیقه ملک است
- گردش حساب یا مدارک مالی، در صورت درخواست
مزایا و معایب، بیتعارف
هیچ ابزار مالی بیعیب نیست و مضاربه هم استثنا نیست. اگر قرار است تصمیم درستی بگیرید، باید هر دو طرف را ببینید:
| مزایا | معایب |
|---|---|
| مناسب برای سرمایهٔ در گردش و کارهای کوتاهمدت | در بانکها معمولاً مدرک فعالیت تجاری لازم است |
| امکان بازپرداخت یکجا، بدون فشار قسط ماهانه | بازپرداخت یکجا یعنی باید برای پایان دوره برنامه داشته باشید |
| با وثیقهٔ ملک، نیازی به ضامن نیست | تا تسویه، سند در رهن میماند |
| تسویهٔ زودتر، سود را کم میکند | تاخیر در تسویه جریمهٔ دیرکرد دارد |
قبل از امضا، این چهار سؤال را بپرسید
ما همیشه به مراجعهکنندهها میگوییم قرارداد را فقط با چشم امضا نکنید؛ با سؤال امضا کنید. این چهار سؤال را حتماً بپرسید و جوابش را در متن قرارداد ببینید.
اول اینکه نرخ یا نسبت سود دقیقاً چند است و از چه تاریخی حساب میشود. دوم اینکه اگر خواستید زودتر تسویه کنید، چه اتفاقی میافتد. سوم اینکه جریمهٔ دیرکرد چطور محاسبه میشود. و چهارم، که خیلیها فراموشش میکنند: بعد از تسویه، سند در چه مدتی فک رهن میشود. گرفتن جواب کتبی این سؤالها، بعدها از خیلی دلخوریها جلوگیری میکند.
اگر هنوز بین وام بانکی و قرارداد مضاربه مردد هستید، مقالهٔ شرایط گرفتن وام مسکن با سند خانه را هم بخوانید. آنجا این دو مسیر را کنار هم مقایسه کردهایم.
سوالات متداول
وام مضاربه ضامن میخواهد؟
اگر وثیقهٔ ملکی بگذارید، معمولاً نه. بدون سند، بانکها معمولاً ضامن یا چک تضمین میخواهند.
وام مضاربه قسطی است یا یکجا؟
ماهیت مضاربه تسویه در پایان دوره است. با این حال بعضی بانکها آن را بهصورت قسطی تنظیم میکنند. نوع بازپرداخت را حتماً در قرارداد خودتان ببینید.
آدم عادی هم میتواند وام مضاربه بگیرد، یا فقط تاجرها؟
در بانکها معمولاً مدرک فعالیت تجاری خواسته میشود. در قراردادهای غیربانکی با وثیقهٔ ملک، ملاک اصلی ارزش سند است و شغل متقاضی نقش کمتری دارد.
اگر کار ضرر کند، باز هم باید سود بدهم؟
در مضاربهٔ شرعی، ضرری که عامل در آن تقصیر نداشته، بر عهدهٔ صاحب سرمایه است. اما در قراردادهای بانکی معمولاً سود مورد انتظار و ضمانتها از قبل تعیین شده است. بندهای مربوط به ضرر و تضمین را پیش از امضا با دقت بخوانید.